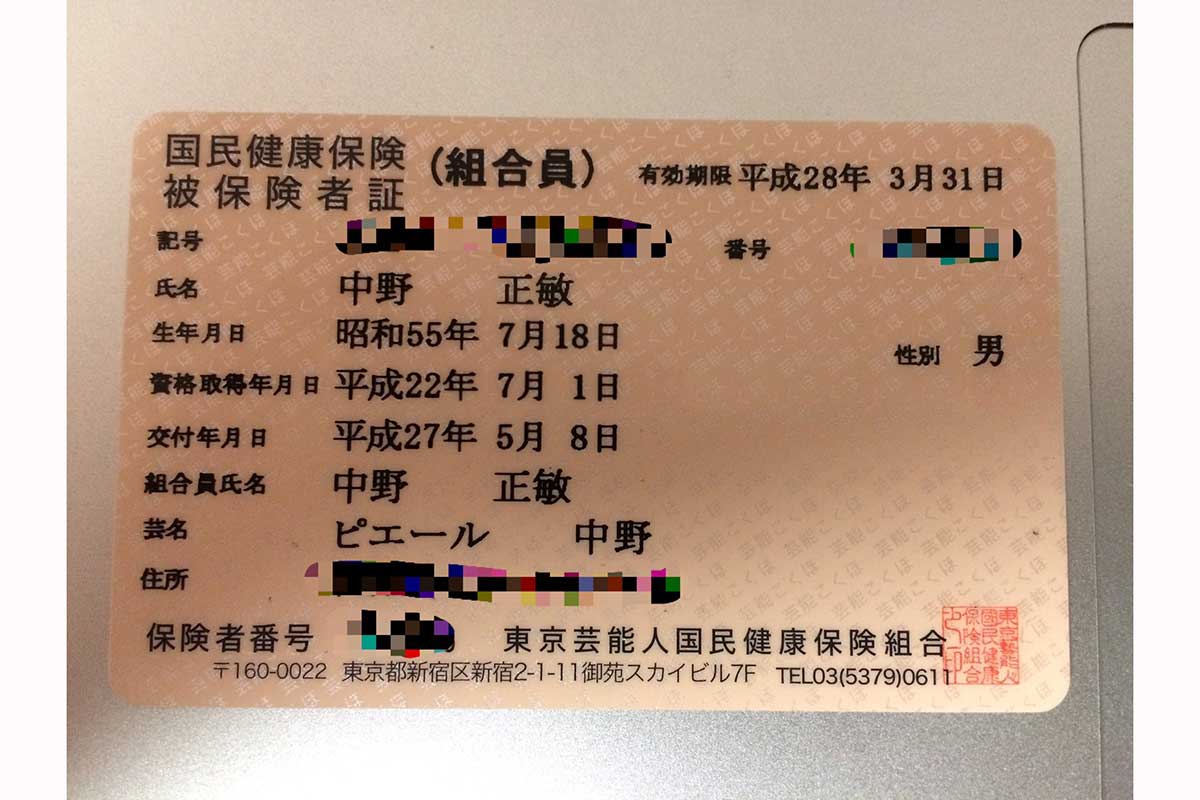
エンタテインメント業界で活動する俳優、声優、ミュージシャン、舞台関係者の間で古くから語り継がれる「東京芸能人国民健康保険組合(一般には芸能国保と通称)」。市区町村が運営する一般の国民健康保険と比較して「売れっ子になって収入が跳ね上がるほど、保険料が劇的に安くなる」という噂を耳にしたことがある関係者は少なくありません。
個人事業主やフリーランス実演家に対する社会保障のあり方が大きく見直されている2026年現在、制度の恩恵を最大限に享受できる層と、逆に切り替えることで負担が増してしまう層の二極化が進んでいます。本稿では、取材データおよび組合規約に基づき、加入条件や厳格な審査基準、保険料の算定構造、そして芸団協との関係性に至るまで、ネット上の噂の真相を白日のもとに晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「東京芸能人国民健康保険組合」と広く検索されている制度の正式名称は「芸能国民健康保険組合」であり、自治体国保の所得割と異なり「定額制」を採用しているため高所得者ほど大幅な節税・節約効果が生まれる。
- 要点2:加入には芸能関係団体(芸団協加盟組織等)への所属や、確定申告書Bの職業欄・売上内訳、出演契約書やクレジット等による「実演家としての専業実態」の審査通過が不可欠である。
- 要点3:年収数百万円未満の駆け出し期や、扶養すべき家族が多い世帯では自治体国保の減免や均等割のほうが安くなるケースがあり、自身の課税所得に応じた綿密な損益分岐点の見極めが求められる。
【2026年最新】東京芸能人国保の正体とは?一般国保との決定的な違い
ネット検索で多用される「東京芸能人国民健康保険組合」という呼称ですが、行政および医療保険制度上の正式名称は「芸能国民健康保険組合(略称:芸能国保)」です。同組合は国民健康保険法に基づき、東京都を中心とした芸能関係の従事者を対象に組織された職域国民健康保険組合のひとつとして運営されています。
一般的な市区町村の国民健康保険(地域国保)が「前年の所得額に応じて保険料が跳ね上がる所得割」を主軸としているのに対し、芸能国保の最大の特徴は所得額にかかわらず保険料が定額(職種区分や年齢区分による一律設定)である点にあります。この構造こそが、テレビや劇場、ネット配信で大きなギャランティを得ている芸能関係者が「国保より大幅に負担を抑えられる」と口を揃える根本的な理由です。
また、検索時に混同されがちな「芸団協(公益社団法人日本芸能実演家団体協議会)」との関係についても整理が必要です。芸団協そのものが保険証を発行しているわけではありません。芸団協に加盟している各実演家団体(日本俳優連合、日本演奏連盟、日本舞踊協会など)が芸能国保の母体支部や推薦窓口として機能しており、「芸団協加盟団体に加入することが、芸能国保の加入要件を満たす直接のルートになる」という重層的な関係が成り立っています。
芸能人の保険料が「圧倒的に安い」と言われるカラクリ|定額制と所得割の壁
芸能界の第一線で活躍するタレントやフリーランスの技術スタッフが芸能国保を選ぶ最大の動機は、保険料の圧倒的なコストパフォーマンスにあります。自治体国保の場合、前年の所得(売上から経費および基礎控除等を引いた額)が高額になると、保険料は年々引き上げられる賦課限度額(2026年現在では医療分・後期高齢者支援分・介護分を合わせて年間100万円超)の上限枠に張り付くことになります。
一方、芸能国保では組合員本人の月額保険料が数万円台の固定枠に設計されています。そのため、年間課税所得が1,000万円を超えようと3,000万円に達しようと、納める保険料の総額は原則として変わりません。以下の比較表は、東京都心部に在住するフリーランス実演家をモデルケースとした制度の違いをまとめたものです。
| 比較項目 | 自治体国民健康保険(地域国保) | 芸能国民健康保険組合(芸能国保) | 取材班による制度評価 |
|---|---|---|---|
| 保険料の算出基準 | 前年の総所得金額等に応じた所得割+均等割 | 所得に関わらない定額制(職種・年齢区分別) | 高年収時は芸能国保が圧倒的に優位 |
| 高所得時の年間負担額 | 法定上限(年間約106万円〜110万円水準) | 年間約30万〜40万円台(組合費等除く) | 年間数十万円規模の固定支出圧縮が可能 |
| 扶養家族(家族被保険者) | 扶養の概念なし(1人につき均等割が加算) | 家族1人あたり定額加算(無料枠は非存在) | 子供や配偶者が多い場合は負担増に直結 |
| 加入の審査・ハードル | 住民票があれば無審査で自動加入 | 芸能専務の実態審査・確定申告書Bの精査 | 書類不備や副業レベルでは即座に却下 |
このデータが示す通り、年間所得が概ね500万円を超えたあたりから芸能国保の定額メリットが顕在化します。逆に言えば、所得が低迷している駆け出し期には、自治体の均等割減額制度(7割・5割・2割軽減)のほうが安くなる逆転現象が発生するため、「芸能界に入ったから誰でもすぐ入れば得をする」という単純な構造ではない点に注意が必要です。
加入条件と審査基準の全貌|確定申告書でチェックされる「芸能実態」
誰でも手軽に節税目的で潜り込めるわけではありません。国民健康保険組合は公費補助(国庫補助金)が投入されている公的制度であるため、加入資格の審査は年々厳格化の一途をたどっています。
芸能国民健康保険組合の加入における必須条件は、第一に「日本国内に居住し、芸団協加盟団体などの協同組織の構成員であること、または芸能活動を主たる生業としていること」です。審査窓口で特に精査されるのが、直近の確定申告書Bの控えです。
審査官は確定申告書の以下の項目を極めて冷徹に検証します。
- 職業欄の表記:単に「自営業」「自由業」と曖昧に記載されているものは受け付けられず、「俳優」「声優」「舞踊家」「舞台音響」など、実演または直接の芸能専門職であることが明記されているか。
- 売上(収入金額)の内訳:芸能活動に関わる出演料、実演料、原稿料、ロイヤリティが主たる収入を占めているか。飲食店のアルバイト収入や異業種のIT請負収入が大半を占めている場合は「芸能を主業とする実態がない」とみなされ審査落ちの対象となります。
- 活動実態を証明する客観的資料:契約書、支払調書、公演パンフレット、クレジット入りの作品資料、フライヤー(チラシ)等の現物提出が求められます。
芸能関係の個人事務所を法人化して役員報酬を取っているケースでは、原則として社会保険(協会けんぽ等)の強制適用事業所となるため、芸能国保の新規適用外となります。「フリーランスから法人成りした段階で脱退手続きが必要になる」という点も、現場の税理士が頻繁に指摘する重要事項です。
メリット・デメリットと家族の「扶養」問題|安易な加入で後悔しないために
芸能国保への切り替えを検討する際、多くの実演家が見落としがちなのが「扶養家族の保険料負担」です。会社員が加入する健康保険組合や協会けんぽであれば、被扶養者(年収130万円未満の配偶者や子供)に個別の保険料は発生しません。しかし、国民健康保険法をベースとする芸能国保には、いわゆる「保険料無料の扶養」という概念が存在しません。
芸能国保では、家族1人ごとに定められた家族保険料(月額約1万数千円程度)が確実に上乗せされます。例えば、配偶者と子供2人を抱える4人世帯の場合、組合員本人分に加えて家族3人分の固定保険料が毎月加算されるため、世帯合計の保険料は月額6万円〜8万円台に跳ね上がる計算になります。
一方で、傷病手当金や出産手当金の独自給付など、一般国保には存在しない手厚い保障設計(組合ごとの規約による)や、人間ドックの受診助成といった福利厚生面での強力な恩恵が存在することも事実です。「独身で所得が跳ね上がったプレイヤー」にとっては最強の防衛策となる反面、「大家族で収入が不安定なクリエイター」にとっては固定費の圧迫要因になり得るという、二面性を冷静に見極めなければなりません。
一般に知られていない盲点とネットの誤解
SNSやネット掲示板上では、芸能国保に関して数々の都市伝説や誤認が飛び交っています。現場取材を通じて判明した代表的な「3大誤解」を是正します。
誤解①:「YouTuberやインフルエンサーなら誰でも入れる」
動画配信が一般化したことで「自分も芸能人だから芸能国保に入れるのではないか」と問い合わせるクリエイターが後を絶ちません。しかし、実演家としての歴史的文脈や芸能団体の定款に照らし、純粋なWebインフルエンサーの申請は門前払いとなるケースがほとんどです。日本俳優連合などの公認母体組織に所属する条件をクリアできない限り、加入は極めて困難です。
誤解②:「一度加入してしまえば一生そのまま放置できる」
定期的な更新手続きや、確定申告状況の確認が行われます。仮に芸能活動の実態が長期間途絶え、別業種の収入が大半を占めるようになった場合、資格喪失事由に該当し、「東京芸能人国民健康保険組合 脱退 手続き」を勧告されるケースがあります。放置したまま不正に資格を保持していた場合、過去に遡って一般国保の保険料を追徴課税される重大な法的リスクを伴います。
誤解③:「芸団協に入れば自動的に芸能保険証が送られてくる」
芸団協は実演家の統括団体であり、健康保険の発行母体そのものではありません。各加盟団体への入会審査、会費納付、その上で芸能国民健康保険組合への個別の加入申請という二重のステップを踏む必要があります。
【実態検証】利用者の生の声と業界現場で見えたリアル
芸能国保を実際に利用している実演家や関係者の間では、どのような評価が下されているのでしょうか。現場の声を取材すると、制度のありがたみとフリーランス特有の苦悩が浮き彫りになります。
舞台俳優として20年以上のキャリアを持つ40代男性は次のように語ります。
「テレビドラマのレギュラーが決まり、確定申告の売上が1,200万円を超えた年がありました。もし自治体の国保のままだったら翌年の請求書を見て卒倒していたはずです。定額で月々の支払いが固定されているおかげで、浮いた資金を次のオーディションのためのレッスンや舞台制作費に回すことができました」
一方で、知恵袋やコミュニティ掲示板では若手声優や劇団員による悲痛な相談も散見されます。
「芸団協の加盟団体に入会して芸能国保に切り替えたものの、アルバイトを減らして臨んだ翌年の年収が200万円を割り込んでしまった。自治体国保なら低所得減免が効くのに、芸能国保は一律定額の保険料を容赦なく請求されるため、毎月の支払いが生活費を圧迫して脱退を余儀なくされた」
このように、「売れているときは天使の制度だが、収入が急減した瞬間、定額制は重い足かせに豹変する」という実態が、現場で活動するプレイヤーたちの偽らざる本音です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
芸能界という過酷なフリーランス経済圏において、社会保険の選択は文字通り死活問題です。文化社会学的な見地から言えば、日本の芸能実演家は「労働基準法上の労働者」と「独立した個人事業主」の狭間に置かれ、収入の乱高下に常に晒され続けてきました。自立したプロフェッショナルとして自らの境界線(バウンダリー)を守るためには、制度の甘い罠に惑わされない冷徹な損得計算が求められます。
芸能国保への切り替えをおすすめできる人:
- 確定申告における芸能所得(経費差引後)が安定して500万円以上を推移している単身者。
- すでに芸団協加盟団体(日本俳優連合等)に所属しており、実演専業で生計を立てている人。
- 法人化を行わず、個人事業主のままトッププレイヤーとして活動を継続する方針の人。
慎重になるべき、またはおすすめできない人:
- 年間の課税所得が300万円未満であり、アルバイト等の副業収入が生活の柱になっている人。
- 配偶者や子供など、複数の扶養家族を抱えている世帯(家族分の加算額が大きすぎるため)。
- 近い将来にマイクロ法人や個人事務所を設立し、社会保険(協会けんぽ等)への移行を計画している人。
【東京 芸能人 国民 健康 保険 組合】に関するよくある質問(FAQ)
Q1:芸能国民健康保険組合に入るには、どの団体に所属するのが一番早いですか?
A1:職種によって異なります。俳優や声優であれば「協同組合日本俳優連合(日俳連)」、演奏家であれば「公益社団法人日本演奏連盟」、舞踊家であれば各ジャンルの舞踊協会など、ご自身の本業と合致する芸団協加盟団体への加入が一般的なルートです。各団体ごとに入会要件(プロとしての活動年数や推薦人、入会金・年会費)が定められています。
Q2:年度の途中で一般国保から芸能国保へ切り替えることは可能ですか?
A2:可能です。芸能国保の審査に通過して新しい健康保険被保険者証が交付された後、14日以内にお住まいの市区町村役場の保険年金課窓口へ行き、自治体国保の脱退手続きを行ってください。二重払いを防ぐため、新しい保険証と従来の保険証を持参する必要があります。
Q3:収入が激減して支払いが苦しくなった場合、脱退して市区町村国保に戻せますか?
A3:可能です。芸能国民健康保険組合に資格喪失届を提出して保険証を返却し、「健康保険資格喪失証明書」の交付を受けた上で、お住まいの自治体役場で一般国保への再加入手続きを行います。年度途中であっても所得低下に伴う保険料の軽減措置を受けられる自治体国保へ戻す選択は、フリーランスのリスク管理として正当な権利です。
Q4:副業でUber EatsやWeb制作をやっていますが、芸能国保を継続できますか?
A4:副収入の割合によります。確定申告書Bにおいて、売上の過半数および主たる事業実態が芸能活動であると客観的に立証できれば問題ありません。しかし、他業種の収入がメインとなり、芸能活動が名目上あるいは微小な規模にとどまる場合は、資格更新審査で除外対象となるリスクがあります。
まとめ:今後の動向と失敗しないための判断基準
「東京芸能人国民健康保険組合(芸能国保)」は、過酷なエンタメ業界を生き抜く実演家にとって、所得防衛の強力な武器となり得ます。高所得者にとっての保険料圧縮効果は年間数十万円から百万円近くに達し、過酷な下積み時代を乗り越えたプロフェッショナルに対する正当な制度的リターンとも評価できます。
しかし、その実態は定額制という両刃の剣であり、低所得時や家族構成によっては自治体国保以上の固定費負担を強いられるリスクを内包しています。制度の甘い噂だけに惑わされず、直近の確定申告書と向き合い、ご自身の所得水準と今後のライフステージを冷静に天秤にかけた上で、最適な社会保障を選択することが芸能サバイバルを勝ち抜く絶対条件です。 (出典: 東京 芸能人 国民 健康 保険 組合(Yahoo!ニュース))
関連フォトギャラリー
東京 芸能人 国民 健康 保険 組合
東京 芸能人 国民 健康 保険 組合
